
Dégât des eaux : démarches auprès de l’assurance, du constat à l’indemnisation
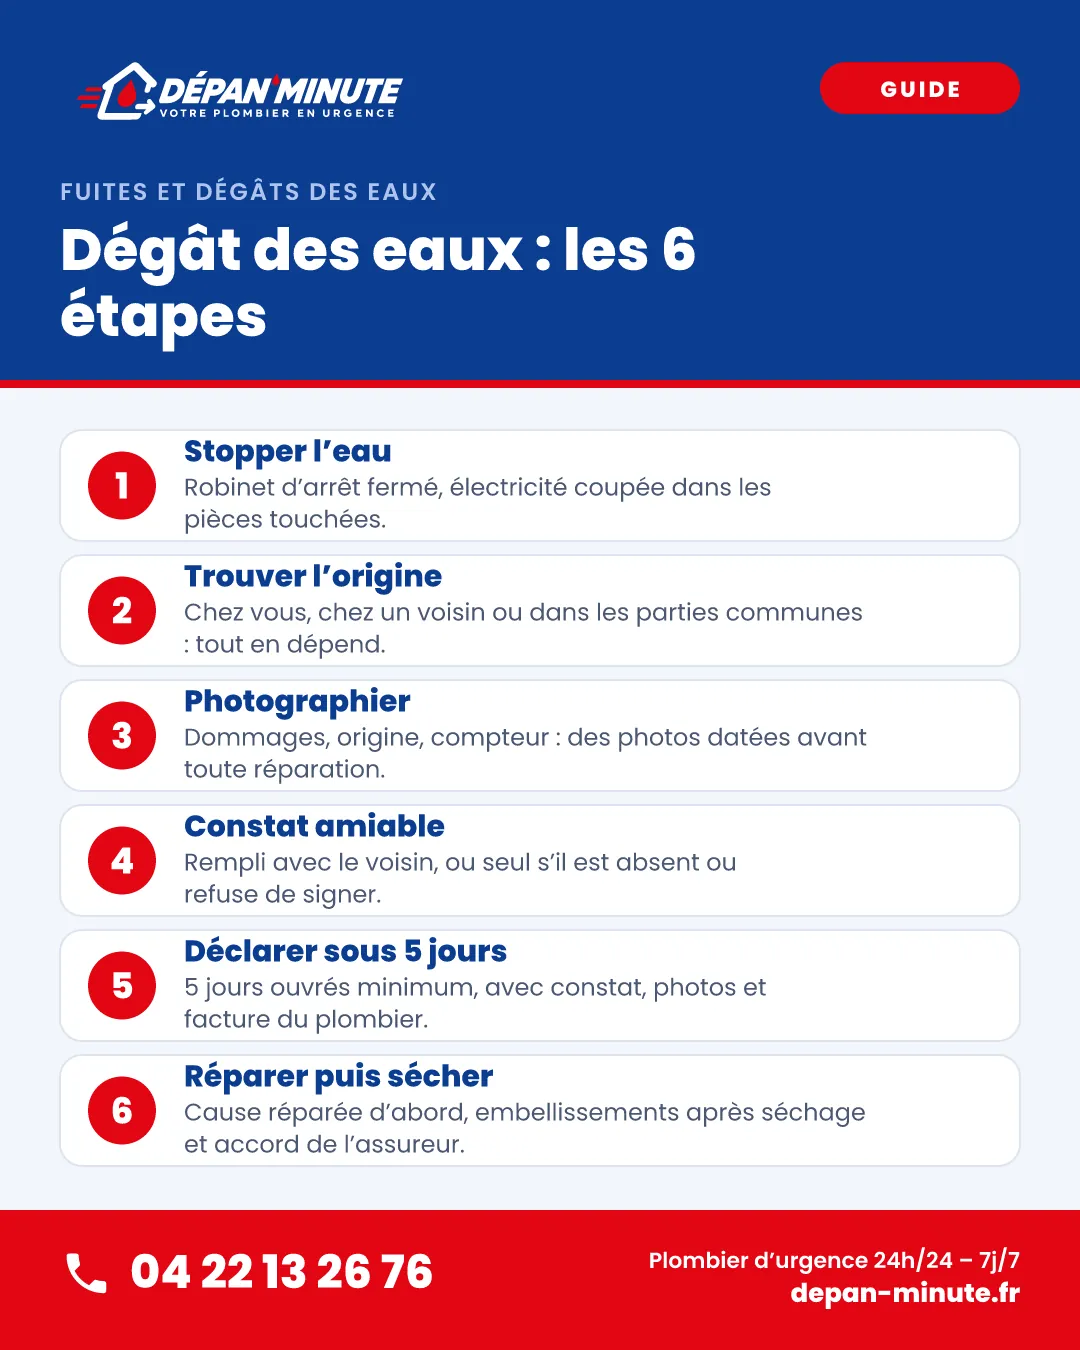
Après un dégât des eaux, les démarches auprès de votre assurance suivent un ordre précis : stopper l’eau, trouver l’origine, rédiger le constat amiable, déclarer le sinistre dans les délais, puis faire chiffrer et réparer.
- Intervention rapide
- Travail soigné
- Tarifs clairs
- Satisfaction client
Demande de devis gratuit
3 étapes, moins d’une minute. Urgence : 04 22 13 26 76
Après un dégât des eaux, les démarches auprès de votre assurance suivent un ordre précis : stopper l’eau, trouver l’origine, rédiger le constat amiable, déclarer le sinistre dans les délais, puis faire chiffrer et réparer. Chaque étape oubliée peut retarder l’indemnisation, voire la réduire. Ce guide détaille ce qu’il faut faire, dans quel ordre, avec quels documents, et comment la convention IRSI répartit le travail entre les assureurs.
Il s’adresse aux locataires, propriétaires occupants, bailleurs et copropriétaires des Alpes-Maritimes, du Var et des Alpes-de-Haute-Provence, où les sinistres d’eau sont fréquents : colonnes anciennes des immeubles niçois, résidences secondaires restées fermées, ballons d’eau chaude entartrés par une eau calcaire. Dépan’Minute intervient 24h/24 et 7j/7 pour stopper la fuite, en localiser l’origine et vous remettre un rapport exploitable par votre assureur.
Guide · Fuites et dégâts des eaux · lecture 7 min
Checklist et points clés de ce guide au format PDF (gratuit).
Ce qu’il faut savoir : dégât des eaux démarches assurance
- Déclarez un dégât des eaux à votre assureur dans les 5 jours ouvrés suivant sa découverte (article L113-2 du Code des assurances), sauf délai plus long prévu au contrat.
- Le constat amiable dégât des eaux se remplit avec le voisin ou le tiers concerné ; vous pouvez le remplir seul si l’autre partie est absente ou refuse.
- Depuis le 1er juin 2018, la convention IRSI désigne un assureur gestionnaire unique pour les sinistres jusqu’à 5 000 € HT par local.
- Conservez photos, factures, rapport de recherche de fuite et objets abîmés jusqu’au passage de l’expert éventuel.
- Dépan’Minute, plombier à Nice, intervient 24h/24 et 7j/7 au 04 22 13 26 76 pour stopper la fuite et rédiger un rapport pour l’assurance.
Avant toute paperasse : stopper l’eau et sécuriser le logement
La première obligation de l’assuré est de limiter l’aggravation des dommages. Un assureur peut réduire l’indemnité si l’eau a continué de couler alors qu’il était possible de l’arrêter.
- Coupez l’arrivée d’eau au robinet d’arrêt général, souvent sous l’évier, dans un placard technique ou près du compteur. Notre tuto pour trouver et fermer le robinet d’arrêt vous aide si vous ne le localisez pas.
- Coupez l’électricité des pièces touchées dès que l’eau approche des prises, d’un plafonnier ou d’un tableau électrique. Ne touchez jamais un appareil branché les pieds dans l’eau.
- Épongez et évacuez l’eau stagnante, surélevez les meubles, sortez tapis, papiers et appareils électroniques.
- Si l’eau vient d’en haut, montez prévenir l’occupant ; en son absence, appelez le syndic ou le gardien qui peut couper la colonne.
Si la fuite est sous pression ou impossible à arrêter, un plombier pour un dégât des eaux doit intervenir sans attendre : la mise en sécurité est la base de tout le dossier qui suivra. Les gestes d’urgence en cas de fuite d’eau sont détaillés dans un guide dédié.
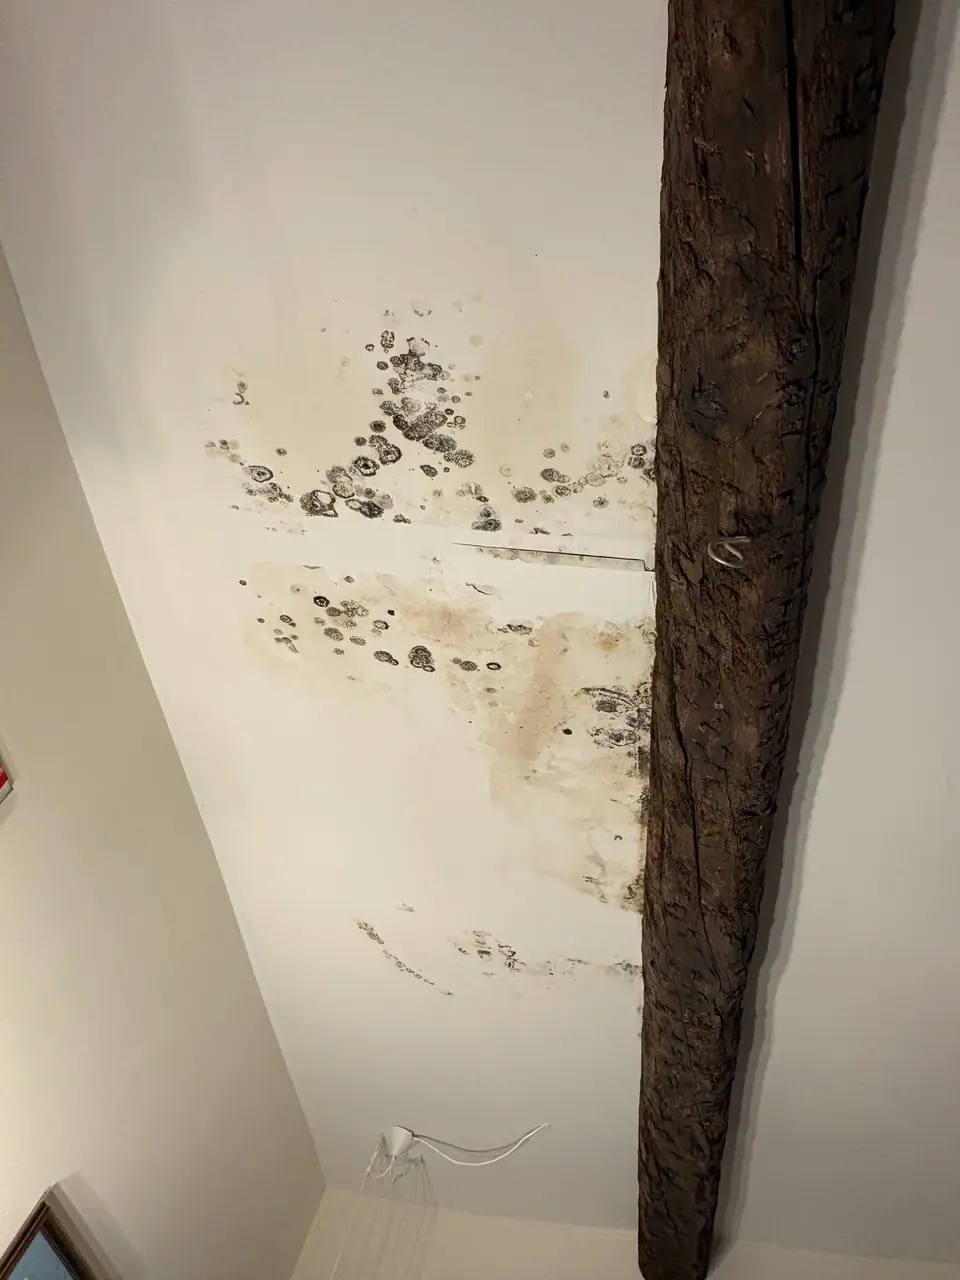
Identifier l’origine : chez vous, chez un voisin ou dans les parties communes
Toute la suite des démarches dépend de l’endroit d’où vient l’eau. Trois situations se présentent.
La fuite vient de votre logement
Flexible de machine à laver, joint de siphon, groupe de sécurité, canalisation encastrée : vous êtes à la fois victime et responsable. Vous déclarez à votre assureur et, si l’eau a traversé chez le voisin du dessous, vous remplissez un constat avec lui.
La fuite vient d’un autre logement
C’est le cas typique de l’appartement du dessus. Le constat se fait avec son occupant ; notre article sur la fuite venant du voisin du dessus traite en détail ce scénario.
La fuite vient des parties communes
Colonne d’eau ou d’évacuation, toiture-terrasse, chéneau : l’interlocuteur est le syndic, qui déclare auprès de l’assureur de l’immeuble.
Quand l’origine n’est pas visible, une recherche de fuite non destructive s’impose. Dépan’Minute utilise caméra thermique, gaz traceur et détection acoustique pour localiser la fuite sans casser. Le rapport précise l’emplacement, la cause et les photos : c’est la pièce qui permet à l’assureur de désigner le bon responsable.
Remplir le constat amiable dégât des eaux sans erreur
Le constat amiable dégât des eaux est un formulaire commun aux assureurs, disponible auprès de votre compagnie ou sur son espace client. Il décrit les faits ; il n’est pas une reconnaissance de faute.
- Une feuille par couple de personnes concernées. Si trois logements sont touchés, plusieurs constats sont nécessaires.
- Identité et assureur de chacun, avec numéro de contrat. Précisez si vous êtes locataire, propriétaire occupant ou propriétaire non occupant.
- Date de découverte et origine présumée : « joint du raccord d’alimentation de la baignoire », plutôt que « fuite ».
- Locaux et dommages : pièces touchées, plafonds, murs, sols, mobilier.
- Signatures des deux parties, chacune conservant un exemplaire.
Si votre voisin est absent, refuse de signer ou si la cause se trouve dans les parties communes, remplissez le constat seul en le signalant. Votre assureur se chargera de contacter les autres parties. Joignez-y les coordonnées du syndic en copropriété.
Déclarer le sinistre à votre assureur : délai de 5 jours ouvrés et pièces à joindre
Le Code des assurances (article L113-2) fixe un délai minimum de 5 jours ouvrés à compter de la découverte du sinistre ; votre contrat peut prévoir plus long, jamais moins. Une déclaration tardive peut entraîner une déchéance de garantie si l’assureur prouve qu’elle lui a causé un préjudice.
Déclarez par téléphone, espace client ou lettre recommandée, puis gardez une trace écrite. Joignez :
- le constat amiable signé ou rempli seul ;
- des photos datées des dommages et de l’origine de la fuite ;
- la facture d’intervention du plombier et, si elle a eu lieu, le rapport de recherche de fuite ;
- la liste des biens abîmés avec factures d’achat, ou à défaut photos et relevés bancaires ;
- un relevé de compteur si la fuite a entraîné une surconsommation.
Ne jetez rien avant l’accord de l’assureur : un expert peut demander à voir un meuble gonflé ou un appareil hors d’usage.
Convention IRSI : quel assureur gère votre dossier selon le montant
La convention IRSI (Indemnisation et Recherche des responsabilités des Sinistres Immeubles) est entrée en vigueur le 1er juin 2018 et a remplacé la convention CIDRE. C’est un accord entre assureurs : elle organise leurs relations mais ne retire aucun droit à l’assuré, dont la garantie reste définie par son contrat.
Son principe : un assureur gestionnaire unique, en général celui de l’occupant du local sinistré, prend le dossier en main.
- Tranche 1, dommages jusqu’à 1 600 € HT par local : l’assureur gestionnaire évalue et indemnise son assuré, sans recours contre l’assureur du responsable.
- Tranche 2, de 1 600 à 5 000 € HT : l’assureur gestionnaire organise une expertise unique pour le compte de tous les assureurs concernés, puis exerce un recours contre celui du responsable.
- Au-delà de 5 000 € HT : la convention IRSI ne s’applique plus ; ce sont d’autres règles (convention CIDE-COP en copropriété, droit commun sinon).
La convention encadre aussi la recherche de fuite, qui peut être engagée même lorsque l’origine se situe chez un voisin. Notre article sur la prise en charge de la recherche de fuite par l’assurance détaille ce point.
Expertise, vétusté et franchise : comment se calcule l’indemnisation
Pour les petits sinistres, l’assureur indemnise souvent sur devis et photos, sans déplacement d’expert. Au-delà, un expert mandaté par l’assureur visite les lieux, constate les dommages et chiffre les réparations.
Ce qui fait varier le montant versé
- La vétusté : un parquet de vingt ans ou une peinture ancienne sont indemnisés en valeur d’usage, sauf option « valeur à neuf » au contrat.
- La franchise prévue par votre contrat reste à votre charge.
- Les plafonds par poste (embellissements, objets de valeur, frais de recherche de fuite).
- Les exclusions : défaut d’entretien manifeste, joints de douche dégradés depuis des mois, infiltrations par façade selon les contrats.
Contester un chiffrage
Vous pouvez présenter vos propres devis, demander une contre-expertise ou vous faire assister par un expert d’assuré, à vos frais sauf garantie « honoraires d’expert ». Préparez la visite : liste des dommages, factures, photos de l’avant-sinistre si vous en avez.
Locataire, bailleur, copropriétaire, résidence secondaire : qui déclare quoi
Locataire
La loi du 6 juillet 1989 impose au locataire d’être assuré pour les risques locatifs. Il déclare à son assureur, informe son propriétaire par écrit et laisse l’accès pour l’expertise et les travaux.
Propriétaire bailleur
Il prévient son propre assureur (contrat propriétaire non occupant) pour les dommages au bâti et la réparation de la cause si celle-ci relève de sa responsabilité : canalisation encastrée vétuste, chauffe-eau en fin de vie.
Copropriétaire
Depuis la loi ALUR, chaque copropriétaire, occupant ou non, doit être assuré en responsabilité civile. Si l’origine est une partie commune, le syndic déclare à l’assureur de l’immeuble.
Résidence secondaire
Nombreuses sur la Côte d’Azur, elles sont touchées par des fuites découvertes tardivement. Relisez la clause d’inoccupation : certains contrats exigent de couper l’eau au-delà d’une durée d’absence, sous peine de réduction d’indemnité. Les canalisations gelées dans l’arrière-pays relèvent de la même vigilance.
Travaux de remise en état : séchage, devis et factures à conserver
Une erreur fréquente consiste à repeindre trop vite. Un plafond en plâtre ou une cloison en carreaux de plâtre doit sécher complètement, ce qui prend souvent plusieurs semaines, sinon les auréoles réapparaissent et l’assureur peut refuser une seconde prise en charge.
- Réparer d’abord la cause : joint, raccord, canalisation, groupe de sécurité. Une intervention de plomberie pour dégât des eaux se chiffre à titre indicatif entre 190 et 550 € TTC de main-d’œuvre selon la complexité, pièces selon devis.
- Ventiler et assécher, si besoin avec un déshumidificateur.
- Faire établir les devis d’embellissement après accord de l’assureur sur leur principe.
- Conserver toutes les factures : l’indemnité complémentaire « valeur à neuf » est souvent versée sur justificatifs.
Chez Dépan’Minute, le devis est annoncé et validé avant toute intervention, et la facture détaille la cause, la réparation réalisée et les pièces posées. Consultez nos tarifs de plomberie pour les autres prestations.
Litige avec l’assureur : réclamation, médiation et prescription de deux ans
Si l’indemnisation tarde ou vous semble insuffisante, procédez par étapes.
- Réclamation écrite au service clients, puis au service réclamations de l’assureur, en joignant vos justificatifs.
- Médiation : si la réponse ne vous satisfait pas, saisissez gratuitement La Médiation de l’Assurance, dont les coordonnées figurent dans votre contrat.
- Action en justice en dernier recours, éventuellement avec votre garantie protection juridique.
Attention au délai : les actions dérivant du contrat d’assurance se prescrivent par deux ans (article L114-1 du Code des assurances). Un courrier recommandé à l’assureur concernant le règlement de l’indemnité interrompt ce délai. Ne laissez pas un dossier dormir des mois sans relance écrite.
Dégât des eaux démarches assurance : questions fréquentes
Puis-je faire réparer la fuite avant le passage de l’expert ?
Oui, et vous le devez : réparer la cause fait partie de l’obligation de limiter les dommages. Prenez simplement des photos avant l’intervention, conservez les pièces remplacées si possible et demandez au plombier une facture détaillant l’origine de la fuite. En revanche, attendez l’accord de l’assureur avant de lancer les travaux d’embellissement, peinture ou revêtements de sol, pour qu’ils puissent être constatés et chiffrés.
Mon voisin refuse de signer le constat amiable, que faire ?
Remplissez le constat seul en indiquant son identité, son adresse et, si vous le connaissez, son assureur, puis précisez qu’il a refusé de signer. Envoyez-le avec votre déclaration. Votre assureur prendra contact avec l’autre partie ou son assureur. En copropriété, informez aussi le syndic par écrit, surtout si l’accès au logement d’origine est nécessaire pour arrêter la fuite.
La convention IRSI s’applique-t-elle à une maison individuelle ?
La convention IRSI vise les sinistres survenus dans un immeuble, qu’il soit en copropriété ou non, et impliquant plusieurs locaux ou acteurs. Pour une maison isolée où vous êtes seul concerné, votre assureur applique simplement votre contrat multirisque habitation. Si l’eau provient d’une propriété voisine, les règles conventionnelles ou le droit commun s’appliquent selon les cas : votre assureur vous orientera.
Quels justificatifs fournir si je n’ai plus les factures de mes meubles ?
À défaut de facture, rassemblez tout ce qui prouve l’existence et la valeur du bien : photos de vos pièces avant le sinistre, relevés bancaires, bons de garantie, notices, emballages ou témoignages. L’expert apprécie la valeur avec ces éléments. Pour l’avenir, photographier régulièrement l’intérieur de son logement et stocker les factures en ligne simplifie considérablement un futur dossier.
Un rapport de plombier est-il utile pour le dossier d’assurance ?
Oui. Un rapport précisant l’origine exacte de la fuite, la cause technique, la méthode de localisation et les photos permet à l’assureur gestionnaire d’identifier le responsable et d’accélérer le règlement. Dépan’Minute remet ce type de document après une intervention dégât des eaux ou une recherche de fuite, avec une facture détaillée des réparations réalisées.
L’assurance couvre-t-elle la surconsommation d’eau liée à la fuite ?
Rarement : les contrats multirisques habitation excluent en général la perte d’eau elle-même. Pour une fuite sur canalisation après compteur dans un logement, la loi Warsmann permet en revanche de demander au service des eaux l’écrêtement de la facture, sur présentation d’une attestation de réparation par un plombier dans le mois suivant l’information de surconsommation.
Quand le bricolage ne suffit plus : dégât des eaux démarches assurance
Références utiles sur dégât des eaux démarches assurance
- Service-Public.fr : démarches dégât des eaux et logement
- France Assureurs : fonctionnement de l’assurance habitation
- Institut national de la consommation
Ces informations sont générales : en cas de doute, un professionnel doit constater la situation sur place.
Guides complémentaires à « dégât des eaux démarches assurance »
 Guide · Fuites et dégâts des eauxQue faire en cas de fuite d'eau : les bons gestes, dans le bon ordre
Que faire en cas de fuite d'eau ? Couper l'eau, sécuriser l'électricité, contenir les dégâts, réunir les preuves. Urgence 24h/24 : 04 22 13 26 76.
Lire le guide → Tuto · Fuites et dégâts des eauxComment couper l'eau : localiser et fermer le robinet d'arrêt général
Comment couper l'eau chez vous ? Où trouver le robinet d'arrêt général, comment le fermer sans le casser et rouvrir sans souci. Tuto illustré pas à pas.
Lire le tuto → Tuto · Fuites et dégâts des eauxDétecter une fuite d'eau invisible : le test du compteur, puis la traque par élimination
Détecter une fuite d'eau invisible avec votre compteur : protocole en 7 étapes, calcul des litres perdus, test par secteurs et limites de la méthode.
Lire le tuto →